Otkrijte što stoji iza trendova
Preuzmite cjelovito izvješće za SIE s usporedbama sa Zapadnom Europom i uvidima po pojedinim zemljama za Mađarsku, Poljsku, Rumunjsku i Ukrajinu.
Svi brinu o zdravlju
Potrošači o zdravlju razmišljaju dugoročno. Žele se osjećati bolje sada, ali i spriječiti probleme u budućnosti. To mijenja njihovo ponašanje pri kupnji.
Potrošači usmjereni na wellness i zdravlje danas čine većinu tržišta. Svaki posjet mjestu kupnje prilika je za podupiranje potrošača na njegovom wellness putovanju.
%
potrošača u SIE ima ciljeve povezane sa zdravljem i wellnessom.
Pet trenutačno najvažnijih ciljeva potrošača povezanih sa zdravljem i wellnessom (rangirano od 1 do 3)
Unatoč tim ciljevima, 96% potrošača suočava se s preprekama. Najčešći su stres, nedostatak vremena, poteškoće u održavanju motivacije i ograničen raspoloživi dohodak.
Kako se koncept zdravlja mijenja

Potrošači biraju zdravstvene koristi i funkcionalnost
Potrošači sve promišljenije troše na wellness. Novac usmjeravaju prema rješenjima koja pružaju opipljive zdravstvene koristi.
Ta se promjena odražava i u onome što ljudi danas kupuju (dodaci prehrani, usluge povezane s dobrobiti, specijalizirana hrana) i u onome što planiraju kupovati sutra (više svježe hrane, vitamina i dodataka prehrani, a manje šećera, procesuirane hrane i alkohola).
Potrošači usmjereni na wellness izbjegavaju procesuirane sastojke, a sve negativnija percepcija ultraprocesuirane hrane dodatno će ojačati taj trend.
Potrošači u SIE u sljedećih godinu dana očekuju promjene u onome na što troše:
Neto povećanje
Neto smanjenje
Na tržištu pobjeđuju pristupačna i jednostavna rješenja za wellness
Potrošači žele da wellness proizvodi budu cjenovno pristupačni, praktični te jednostavni za razumijevanje i primjenu. Interes za zdravlje i wellness je velik, no ograničenja kućnog budžeta i praktična stvarnost užurbanog načina života i dalje značajno utječu na odluke o kupnji.
Cijena i vrijednost za novac čimbenici su koji najsnažnije utječu na kupnje povezane s wellnessom. Iako potrošači osjećaju veću sigurnost u svoju financijsku stabilnost (osjećaj financijskog samopouzdanja porastao je s 27% na 33%), i dalje daju prioritet pažljivom trošenju i pametnim ponudama. Ova je navika duboko ukorijenjena u ponašanju kupaca.
Praktičnost je gotovo jednako važna kao i cijena. Mnogi potrošači bore se s nedostatkom vremena i donosili bi zdravije odluke kada bi one zahtijevale manje truda. Sve više očekuju i jasna objašnjenja koristi te personalizirana rješenja prilagođena njihovim individualnim potrebama.
Pet najvažnijih čimbenika koji potiču kupnju za ostvarenje ciljeva povezanih sa zdravljem i wellnessom u SIE
Umjetna inteligencija i nosivi uređaji usmjeravaju suvremeno zdravstveno putovanje
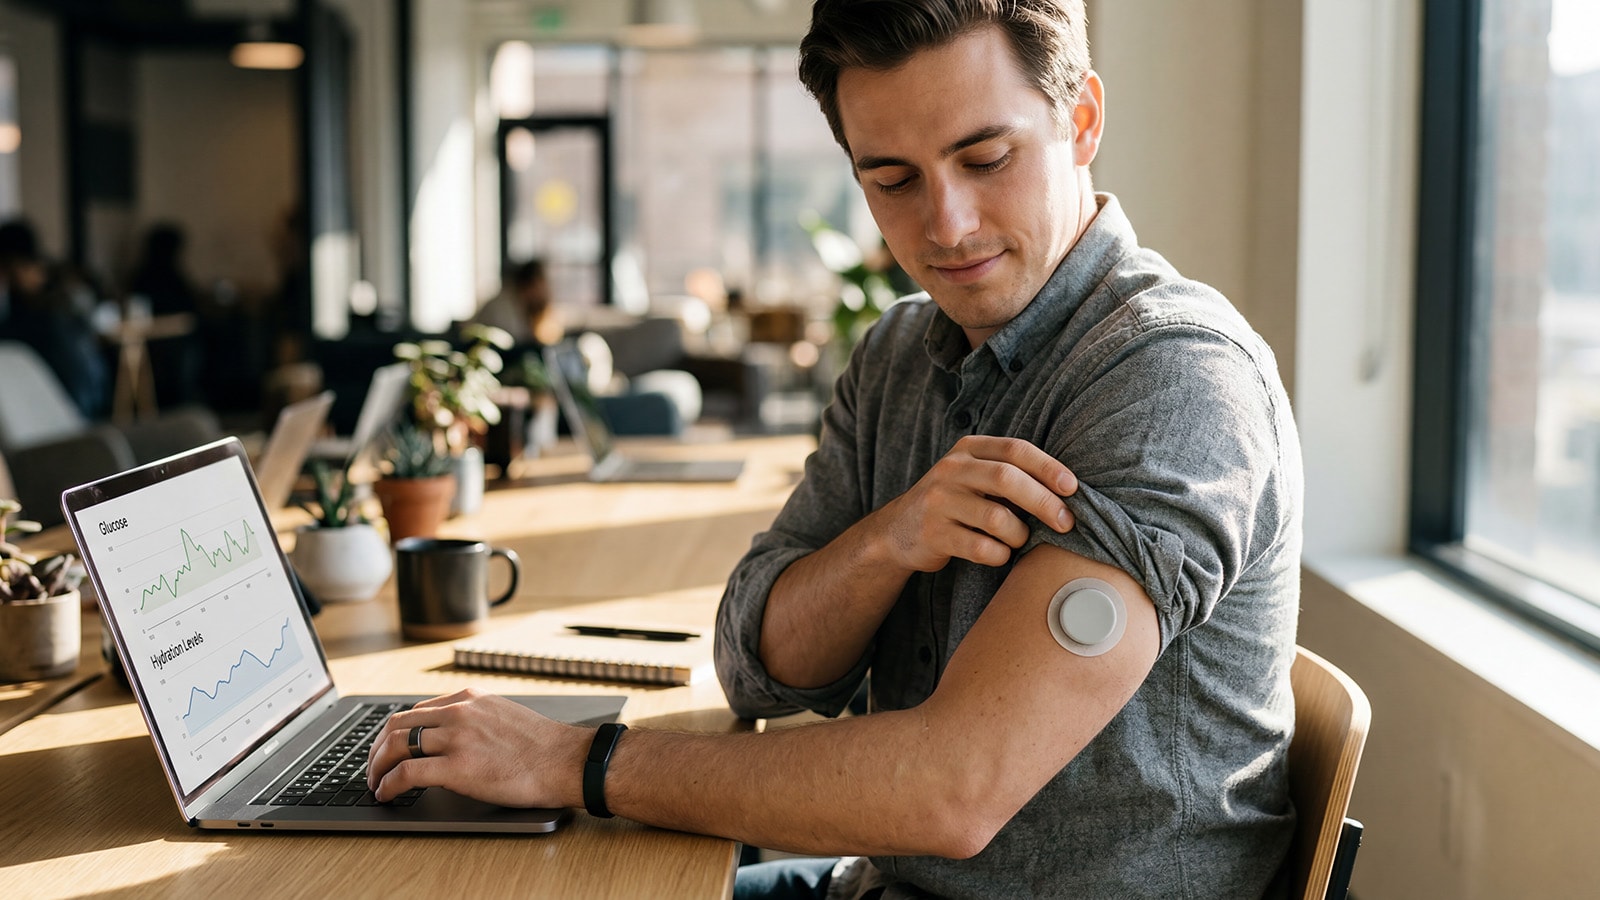
Aktivnosti povezane s wellnessom sve su više usmjerene na digitalizaciju i samostalnost. Prije razgovora s liječnikom mnogi se potrošači oslanjaju na umjetnu inteligenciju, nosive uređaje i zdravstvene aplikacije kako bi dobili uvide o svom zdravlju te pratili san, tjelovježbu, prehranu, lijekove i mentalno zdravlje.
%
potrošača u SIE koristi zdravstvene aplikacije ili nosive uređaje za barem jednu aktivnost povezanu sa zdravljem i wellnessom.
%
potrošača u SIE platilo bi više za nosive uređaje čijim podacima vjeruju zdravstveni djelatnici.
Pet najčešćih načina na koje potrošači koriste zdravstvene aplikacije i nosive uređaje (neto učestalost: objedinjeno „svakodnevno” i „nekoliko puta tjedno”)
Prije
Nosivi uređaji — jednostavni uređaji za praćenje
Sada
Nosivi uređaji — proaktivni uređaji za praćenje zdravlja
Umjetna inteligencija mijenja način na koji potrošači pronalaze i biraju rješenja za wellness. Postaje važan izvor informacija u ranoj fazi odlučivanja, premda potrošači i dalje konačnu odluku ne temelje isključivo na umjetnoj inteligenciji.. Iako samo 18% potrošača u SIE navodi umjetnu inteligenciju među pet najvećih utjecaja na odluke o wellnessu, 47% joj se sada obraća kada prvi put ima pitanje o zdravlju.
Dijeljenje podataka osjetljivo je područje. Ljekarnama se u SIE najviše vjeruje kao izvoru za zdravstvene podatke: 26% potrošača spremno je s njima dijeliti medicinsku dokumentaciju ili biometrijske podatke prikupljene putem uređaja ili kontinuiranog praćenja.
Uključivanje digitalnih alata u provjerene proizvode i usluge može pomoći u smanjenju jaza u povjerenju, potaknuti veći angažman i ojačati lojalnost kupaca.
Što to znači za Vaše poslovanje
Maloprodaja
Prehrana i dodaci prehrani često su ulazna točka u sferu wellnessa za potrošače u SIE. Na pitanje što bi željeli kupiti kako bi poduprli svoje zdravstvene ciljeve, potrošači u regiji najviše zanimanja pokazuju za prehranu, dodatke prehrani i osobnu njegu. To je jedina kategorija u kojoj SIE nadmašuje globalni rezultat (85% prema 82%) te je 24 postotna boda ispred sljedeće kategorije (zdravstveni uvidi i dijagnostika).
Trgovci tu prednost mogu proširiti na druge kategorije povezivanjem kupnje prehrambenih proizvoda s malim, povoljnim dodacima, primjerice probnim uređajem, vrijednosni bon za dijagnostiku ili paketom uzoraka.
Organiziranje prema cilju, a ne prema kategoriji, odražava način na koji potrošači već razmišljaju. Traže ishode poput boljeg sna, podrške u upravljanju stresom, dugovječnosti, energije i fokusa. To stvara priliku za objedinjavanje relevantnih proizvoda i jednostavnih smjernica na jednom mjestu, umjesto njihova razdvajanja po zasebnim prolazima ili odjelima. To se može ostvariti kroz namjenske zone u fizičkim ili online trgovinama.
Potrošačima su važni jednostavnost i lakoća isprobavanja. Dosljedno biraju formate koji zahtijevaju malo truda, poput napitaka, dodataka prehrani ili grickalica, umjesto rješenja koja traže više vremena ili predanosti.
Za potrebe poput upravljanja stresom i podrške kvalitetnom snu to upućuje na pristupačne, pažljivo odabrane pakete, kao što su čajevi, umirujući napitci, dodaci prehrani i aromaterapija, koji ljudima omogućuju da nešto isprobaju odmah, bez obvezivanja na cjelovit program ili kliničku uslugu.
Budući da su cijena i vrijednost ključni čimbenici, korisno je preoblikovati cjenovne razrede. Manja pakiranja te jasno istaknute koristi koje potrošači najviše cijene (proteini, vlakna, bez dodanog šećera, prirodni sastojci) mogu proizvode učiniti pristupačnijima.

Farmaceutska industraija
Lijekove, praćenje, edukaciju, kontinuiranu skrb i podršku životnom stilu treba promatrati kao jedno povezano putovanje. To obično zahtijeva širenje izvan tradicionalnih komercijalnih modela kroz partnerstva s pružateljima zdravstvenih usluga, ljekarnama, dijagnostičkim ustanovama i dionicima digitalnog zdravstva.
Primjerice, korisnici GLP-1 lijekova pokazuju mjerljive promjene ponašanja. Više pozornosti posvećuju deklaracijama o nutritivnim vrijednostima, više vježbaju i više troše na wellness. Istodobno manje troše na objedovanje izvan kuće, osobni stil i hranu općenito. Sve su to znakovi korisničkog putovanja koje se proteže znatno dalje od samog propisivanja recepta za lijekove.
Uporaba GLP-1 lijekova u SIE još je ograničena, ali je u samo jednoj godini porasla s 3% na 5%. Udio onih koji su ih „prije koristili, ali više ne” porastao je s 1% na 8%. Saznajte više o potrošačkim trendovima povezanima s GLP-1 lijekovima u SAD-u i Ujedinjenom Kraljevstvu.
- Dodaci prehrani već su važno područje interesa za potrošače u SIE. Tri od pet najtraženijih proizvoda i usluga povezana su s dodacima prehrani:
- hrana, napitci i dodaci prehrani za poboljšanje raspoloženja (22%)
- paketi dodataka prehrani za zdravlje mozga, metabolizma i kognitivnih funkcija, utemeljeni na znanstvenim dokazima (21%)
- prehrana ili dodaci prehrani za zdravu kožu, kosu i nokte (18%).
Velik je i interes za zdravstvene proizvode povezane sa zdravljem i ljepotom. Primjerice, 13% potrošača zanima se za proizvode za jačanje ili rast kose koji se temelje na dijagnostici vlasišta. Ti rezultati zajedno upućuju na to da potrošači ljepotu i zdravlje sve češće smatraju blisko povezanima, što otvara prilike za proizvode koji donose koristi u oba područja.
Dodaci prehrani za san i energiju, uključujući biljne opcije i one bez melatonina, također ostvaruju zapažen rezultat (14%).
- 61% potrošača u SIE zainteresirano je za barem jedan proizvod ili uslugu povezanu s dijagnostikom. Najtraženiji proizvodi/usluge su:
- Personalizirani zdravstveni profil na temelju genetike, mikrobioma, biomarkera i drugih zdravstvenih podataka (16%)
- Personalizirani program dugovječnosti koji koristi zdravstvene podatke za usmjeravanje brige o zdravlju (14%)
- Proizvodi za jačanje ili rast kose kreirani na temelju dijagnostike vlasišta (13%)
- Personalizirani plan prehrane na temelju biometrijskih podataka i uvida u mikrobiom (11%)
- Personalizirani zdravstveni profil na temelju genetike ili metabolizma (10%)
- Kućni test za određivanje biološke dobi i ključne zdravstvene pokazatelje (10%).
Potrošači žele bolje razumjeti i pratiti svoje zdravlje. Pouzdani kanali, poput ljekarni, imaju priliku pomoći im u snalaženju među dostupnim opcijamai taj interes pretvoriti u stvarno korištenje proizvoda i usluga.
Hrana i piće
Hrana je jedno od područja s najvećim potencijalom za razvoj proizvoda i usluga povezanih sa zdravljem i dobrobiti u SIE. Najpopularniji proizvod koji zanima potrošače jesu zdravi obroci, grickalice i napitci koji podupiru dugovječnost (38%).
Među deset najtraženijih nalaze se i drugi proizvodi iz kategorije hrane i pića, uključujući hranu, napitke ili dodatke prehrani za poboljšanje raspoloženja (22%), čajeve za san ili umirujuće napitke (21%), prehranu, dodatke prehrani ili napitke za zdravu kožu, kosu i nokte (18%) te zdrave gotove obroke ili grickalice prilagođene metaboličkim potrebama (17%).
Potrošači očekuju da će tijekom sljedeće godine jesti više svježeg voća i povrća te uzimati više vitamina ili dodataka prehrani, a smanjiti unos prerađene hrane, proizvoda s visokim udjelom šećera i alkohola. To otvara prostor za napitke usmjerene na dobrobit koji podupiru opuštanje, san, oporavak i raspoloženje.
Nekim potrošačima ti proizvodi mogu postati alternativa alkoholu jer pružaju koristi koje traže, poput opuštanja ili opće dobrobiti.
Potrošači traže jasne zdravstvene koristi i jednostavna objašnjenja načina djelovanja proizvoda. To brendovima pruža priliku da razvijaju proizvode oko sastojaka povezanih sa snom, opuštanjem, fokusom, zdravljem probavnog sustava i hidratacijom.

Odluke o zdravlju donose se posvuda, svakoga dana
Ove trendove povezuje sve izraženija želja potrošača za kontrolom. Ljudi upravljaju svojim zdravljem i wellnessom na načine koji odgovaraju njihovim ciljevima, rutinama i proračunima, čime zdravlje postaje svakodnevna praksa. Upravo je to promjena koju poduzeća trebaju ugraditi u planiranje. Odluke o zdravlju sve se češće donose izvan tradicionalnih kliničkih okruženja i kroz svakodnevne odabire povezane s prehranom, snom, tjelesnom aktivnošću, upravljanjem stresom i uporabom tehnologije. Organizacije koje potrošače podrže u ranoj fazi tog putovanja bit će u boljem položaju da steknu njihovo povjerenje i ostanu relevantne na tržištu.
Spremni ste istražiti sve rezultate?
Preuzmite detaljno izvješće za Srednju i Istočnu Europu s regionalnim usporedbama i pregledima po pojedinim zemljama.
Kontaktirajte nas
Dragan Mrkajić
Viši menadžer, Voditelj tima za poslovno savjetovanje za digitalno poslovanje, segment maloprodaje i robe široke potrošnje u jugoistočnoj Europi (SEE), PwC Croatia


